Meglio un ETF ad accumulazione o a distribuzione? Quando costruisci un portafoglio con gli ETF, prima o poi ti trovi davanti a questa scelta: versione ACC (accumulazione) o versione DIST (distribuzione)? Stessa sigla, stesso indice, stesso emittente — eppure due strumenti che si comportano in modo molto diverso nel tempo, sia nella logica di funzionamento sia — e questo è il punto cruciale — sotto il profilo fiscale in Italia. Capire la differenza non è solo una questione tecnica: è una decisione che può avere un impatto significativo sulla crescita reale del tuo capitale. Vediamolo insieme, con la concretezza che merita.
Cosa cambia tra accumulazione e distribuzione
La distinzione di base è semplice.
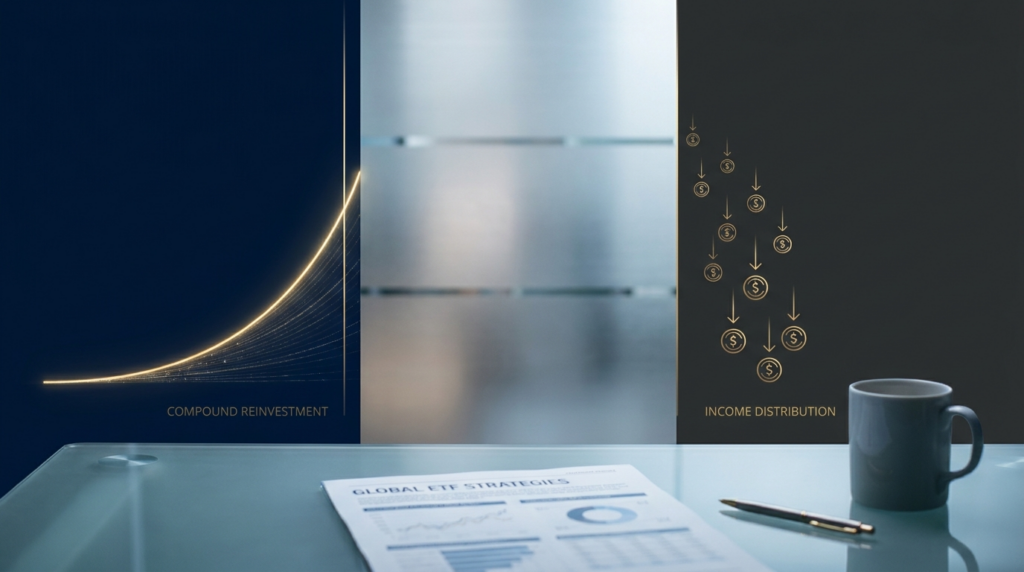
Un ETF a distribuzione (siglato “Dist” o “D”) raccoglie le cedole generate dai titoli obbligazionari nel suo paniere e le distribuisce periodicamente agli investitori — di solito su base trimestrale o semestrale. Ricevi il denaro direttamente sul conto titoli, esattamente come se riscuotessi un canone di affitto o lo stacco di una cedola su un BTP.
Un ETF ad accumulazione (siglato “Acc” o “C”) fa qualcosa di diverso: quelle cedole vengono reinvestite automaticamente all’interno del fondo, aumentando il valore delle quote che detieni. Non vedi arrivare denaro sul conto, ma il tuo investimento cresce in modo silenzioso e composto — e, come vedremo, anche in modo fiscalmente più efficiente.
L’effetto composto: perché fa così tanta differenza
Immagina di investire 100.000 euro in un ETF obbligazionario con un rendimento totale del 5% annuo, interamente generato da cedole.
- Con la versione a distribuzione, ogni anno ricevi circa 5.000 euro di cedole. Se non le reinvesti attivamente — e nella realtà spesso non lo si fa con la stessa disciplina — quella quota non lavora per te. Inoltre, come vedremo tra poco, paghi le tasse su quelle cedole ogni anno.
- Con la versione ad accumulazione, quei 5.000 euro vengono reinvestiti automaticamente senza che tu debba fare nulla. L’anno successivo crescono su una base più alta. E così via, anno dopo anno, in modo completamente automatico.
Dopo 20 anni, la differenza tra chi ha reinvestito le cedole e chi no può valere decine di migliaia di euro. Non è magia: è matematica finanziaria.
La fiscalità italiana: il vantaggio reale dell’accumulazione
Questo è il punto che, nella consulenza pratica, fa più differenza — e che spesso viene frainteso o sottovalutato.
In Italia, i proventi degli ETF rientrano nella categoria dei redditi da capitale e sono tassati al 26% (o al 12,5% per la componente legata a titoli di Stato). Ma il momento in cui questa tassazione scatta è radicalmente diverso tra le due tipologie, e questo cambia tutto.
ETF a distribuzione: paghi le tasse ogni anno
Con un ETF a distribuzione, ogni volta che ricevi una cedola, l’intermediario in regime amministrato applica immediatamente la ritenuta del 26% alla fonte. Stai quindi ricevendo ogni trimestre o semestre un importo già netto d’imposta.
Questo significa che:
- Paghi le tasse ogni anno, anno dopo anno, anche se non hai ancora realizzato alcun guadagno complessivo sull’investimento.
- Reinvesti — se lo fai — solo il netto fiscale, non il lordo. Il Fisco ha già trattenuto la sua parte.
- L’effetto composto lavora su una base ridotta dall’imposta.
ETF ad accumulazione: le tasse le paghi solo quando vendi
Con un ETF ad accumulazione, il meccanismo è completamente diverso. Le cedole vengono reinvestite automaticamente all’interno del fondo, e il Fisco italiano non tassa nulla fino al momento in cui vendi le quote.
Finché non vendi, nessuna trattenuta fiscale. Nessun evento imponibile. Zero tasse intermediate.
Quando decidi di vendere, la plusvalenza realizzata — che include sia l’eventuale apprezzamento del prezzo sia le cedole che nel frattempo sono state reinvestite — viene tassata al 26%. Ma fino a quel momento, il 100% del lordo ha continuato a lavorare per te, composto anno dopo anno.
Questo meccanismo si chiama differimento fiscale, e rappresenta uno dei vantaggi più concreti e spesso sottovalutati dell’ETF ad accumulazione.
Un esempio pratico per capire la differenza
Supponiamo un investimento di 100.000 euro in un ETF obbligazionario con un rendimento da cedole del 5% annuo, su un orizzonte di 20 anni.
ETF a distribuzione
Ogni anno ricevi 5.000 euro lordi di cedole. L’intermediario applica il 26% di ritenuta: ti restano 3.700 euro netti.
Se non reinvesti quelle cedole, dopo 20 anni hai semplicemente il tuo capitale iniziale di 100.000 euro, più 74.000 euro di cedole nette incassate nel tempo (3.700 × 20). Totale: 174.000 euro.
Se invece le reinvesti con disciplina ogni anno — ma al netto fiscale — il capitale finale cresce grazie al compounding sul netto. Con un reinvestimento annuale di 3.700 euro a un tasso del 5%, il montante aggiuntivo dopo 20 anni è di circa 122.000 euro.
Quando vendi paghi le tasse e il capitale finale netto è circa 190.000 euro.
ETF ad accumulazione
Le cedole vengono reinvestite automaticamente al lordo, senza alcuna tassazione intermedia. Il capitale cresce ogni anno del 5% sull’intero ammontare accumulato.
Applicando la formula del montante composto: 100.000 × (1,05)²⁰ ≈ 265.000 euro lordi
Al momento della vendita si applica il 26% sulla plusvalenza di 165.000 euro
Capitale netto finale: circa 229.000 euro
Tabella comparativa: accumulazione vs distribuzione
| Caratteristica | ETF Accumulazione (ACC) | ETF Distribuzione (DIST) |
| Reinvestimento cedole | Automatico, sul lordo | A carico dell’investitore, sul netto |
| Flusso di cassa periodico | No | Sì (trimestrale/semestrale) |
| Tassazione cedole | Differita alla vendita | Immediata (26% ad ogni distribuzione) |
| Base imponibile che compone | Lordo (100%) | Netto fiscale (~74%) |
| Effetto composto fiscale | Massimizzato | Ridotto dalla tassazione annuale |
| Gestione portafoglio | Più semplice, automatica | Richiede disciplina nel reinvestire |
| Adatto a fase di accumulo | ✅ Sì | ⚠️ Meno efficiente |
| Adatto a fase di rendita/decumulo | ⚠️ Meno immediato | ✅ Sì |
| TER (costo) | Spesso leggermente inferiore | Leggermente superiore |
Quando conviene l’accumulazione
La versione ACC è generalmente preferibile in questi scenari:
- Stai costruendo patrimonio nel lungo periodo — pensione, indipendenza finanziaria, obiettivi a 10+ anni. Il differimento fiscale amplifica il compounding in modo significativo.
- Non hai bisogno di liquidità periodica dall’investimento. Se hai già un reddito da lavoro o professione, le cedole distribuite creano solo un evento fiscale anticipato non necessario.
- Vuoi semplificare la gestione — nessuna decisione da prendere su dove reinvestire, nessun rischio di “consumare” i proventi, nessuna tassazione da monitorare anno per anno.
- Hai un orizzonte temporale superiore a 10 anni e vuoi che il 100% del lordo lavori per te il più a lungo possibile.
Quando conviene la distribuzione
La versione DIST ha senso in contesti specifici:
- Sei nella fase di decumulo — sei vicino alla pensione o ci sei già, e hai bisogno di un flusso di cassa regolare senza dover vendere quote.
- Vuoi costruire una rendita passiva integrativa, ad esempio per coprire spese ricorrenti o integrare il reddito corrente.
- Preferisci la certezza psicologica di ricevere liquidità periodica, anche in mercati volatili — per alcuni investitori questo riduce l’ansia e migliora la tenuta comportamentale nel lungo periodo.
- Stai pianificando una strategia di decumulo graduale e preferisci gestire il flusso di cassa attraverso le cedole piuttosto che vendite programmate di quote.
Come cambia la scelta nelle diverse fasi della vita
La scelta non è “quale è meglio in assoluto”, ma “quale è più adatta a me, in questa fase, con questi obiettivi”.
Un portafoglio costruito con intelligenza spesso prevede entrambe le tipologie, in proporzioni che evolvono nel tempo:
- Fase di accumulo (30-55 anni): privilegiare ETF ad accumulazione, sia sulla componente obbligazionaria sia su quella azionaria. Il differimento fiscale e il compounding automatico fanno tutto il lavoro.
- Fase di decumulo (65+ anni): bilanciare tra rendita da distribuzione e vendita programmata di quote, in base al piano di decumulo costruito con il consulente.
FAQ – Domande frequenti
Con un ETF ad accumulazione, pago le tasse ogni anno sulle cedole reinvestite? No. In Italia, con un ETF ad accumulazione in regime amministrato, non paghi nulla fino al momento in cui vendi le quote. Le cedole reinvestite non generano un evento fiscale immediato: la tassazione è interamente differita alla vendita. Questo è uno dei vantaggi fiscali più concreti dell’accumulazione.
Con un ETF a distribuzione, quando pago le tasse sulle cedole? Immediatamente, alla fonte. L’intermediario applica la ritenuta del 26% nel momento in cui la cedola viene accreditata sul tuo conto. Ricevi quindi già il netto fiscale.
Se reinvesto manualmente le cedole di un ETF dist, ottengo lo stesso risultato di un ETF acc? No. Con l’ETF a distribuzione le tasse vengono prelevate al momento della distribuzione: stai reinvestendo una quota già netta d’imposta. Con l’ETF ad accumulazione, il lordo continua a lavorare fino alla vendita. La differenza, su orizzonti lunghi, può essere rilevante — senza contare che richiede disciplina e operazioni aggiuntive.
Quale scegliere per un PAC (Piano di Accumulo Capitale)? Per un PAC di lungo periodo, l’ETF ad accumulazione è quasi sempre la scelta più efficiente: il reinvestimento automatico delle cedole al lordo massimizza l’effetto composto, e il differimento fiscale aggiunge un ulteriore vantaggio strutturale rispetto alla distribuzione.
Conclusione
La scelta tra ETF ad accumulazione e a distribuzione non è banale, ma una cosa è chiara: sotto il profilo fiscale italiano, l’accumulazione offre un vantaggio strutturale nella fase di costruzione del patrimonio. Non pagare tasse sulle cedole ogni anno, lasciando che il lordo intero componga nel tempo, è un vantaggio reale e misurabile — non solo teorico.
La distribuzione ha il suo ruolo, e un ruolo importante: ma è uno strumento pensato per chi ha già costruito il patrimonio e vuole iniziare a raccogliere i frutti, non per chi è ancora nella fase in cui il patrimonio deve crescere.
Se vuoi capire come integrare queste due logiche nella tua strategia personale — in base alla tua fase di vita, al tuo orizzonte temporale e alla tua situazione fiscale — possiamo farlo insieme in una sessione di consulenza.
Questo articolo ha finalità educative e informative. Non costituisce consulenza finanziaria personalizzata né sollecitazione all’investimento.